
Compreender o funcionamento do credito nos estados unidos é o passo mais determinante para qualquer pessoa física ou jurídica que deseja prosperar na maior economia do mundo. Diferente de outros mercados onde o patrimônio imediato dita as oportunidades, o sistema financeiro norte-americano baseia-se integralmente na reputação estatística construída ao longo do tempo. Uma pontuação sólida viabiliza desde o aluguel de imóveis e contratação de seguros até a obtenção de empréstimos com taxas reduzidas.
Para empresas e empreendedores internacionais, dominar as engrenagens dessa estrutura representa a chave para desbloquear linhas de financiamento de grande porte, viabilizar contratos com fornecedores e proteger o patrimônio pessoal contra riscos da operação. De fato, a falta de conhecimento sobre como os relatórios são estruturados costuma gerar atrasos significativos e custos desnecessários em juros.
Neste guia completo, você entenderá como operam as principais agências de análise de risco, a diferença técnica entre métricas individuais e corporativas, e as estratégias contábeis indispensáveis para construir um perfil altamente elegível perante os credores americanos.
Sumário
- Fundamentos do credito nos estados unidos: Como operam os bureaus e as pontuações FICO e VantageScore
- Pilares de cálculo da pontuação: Histórico de pagamentos e taxa de utilização de crédito
- Crédito pessoal (SSN/ITIN) vs Crédito corporativo (EIN): Comparativo de estruturas e alavancagem
- O impacto direto da conformidade fiscal na obtenção de linhas de crédito empresariais
- Estratégias práticas de gestão financeira para construir e acelerar o Business Credit
- Conclusão
- Perguntas Frequentes
Fundamentos do credito nos estados unidos: Como operam os bureaus e as pontuações FICO e VantageScore
Compreender o ecossistema financeiro norte-americano exige dominar os pilares que sustentam a análise de risco e a concessão de recursos. Essa dinâmica fundamenta-se na coleta contínua de dados comportamentais por agências especializadas de avaliação de risco de crédito, responsáveis por consolidar relatórios detalhados sobre pagamentos, dívidas ativas e consultas cadastrais realizadas por credores.
A partir desses relatórios, modelos estatísticos avançados geram pontuações padronizadas que variam geralmente entre 300 e 850 pontos. Os dois modelos analíticos predominantes no mercado são o FICO Score e o VantageScore. Enquanto o primeiro é amplamente exigido por instituições bancárias tradicionais e credores hipotecários, o segundo utiliza algoritmos modernos com maior flexibilidade para tomadores com histórico recente.
A composição dessas métricas considera fatores ponderados com rigor matemático para determinar a confiabilidade do tomador:
- Histórico de Pagamentos (Payment History): Representa cerca de 35% do cálculo, avaliando a pontualidade na liquidação de faturas, empréstimos e parcelamentos prévios.
- Taxa de Utilização de Crédito (Credit Utilization Ratio): Equivale a aproximadamente 30% da pontuação, medindo a proporção entre o saldo devedor rotativo utilizado e o limite total disponível.
- Tempo de Histórico de Crédito (Length of Credit History): Analisa a idade média das contas ativas e o tempo decorrido desde a abertura da primeira linha de crédito.
- Mix de Crédito (Credit Mix): Pondera a diversidade de produtos financeiros mantidos, como cartões rotativos, financiamentos imobiliários e empréstimos pessoais.
- Novas Consultas (New Credit): Registra o volume de solicitações recentes (hard inquiries), indicando potencial risco de endividamento acelerado.
Para empreendedores internacionais que ingressam no mercado com identificadores como o SSN ou o ITIN, estabelecer uma pontuação robusta é um pré-requisito indispensável. A Prezzo Consulting orienta empresas e gestores a estruturarem suas bases contábeis desde o início, assegurando que o perfil financeiro esteja apto a desbloquear limites vantajosos e taxas de juros competitivas.
Pilares de cálculo da pontuação: Histórico de pagamentos e taxa de utilização de crédito
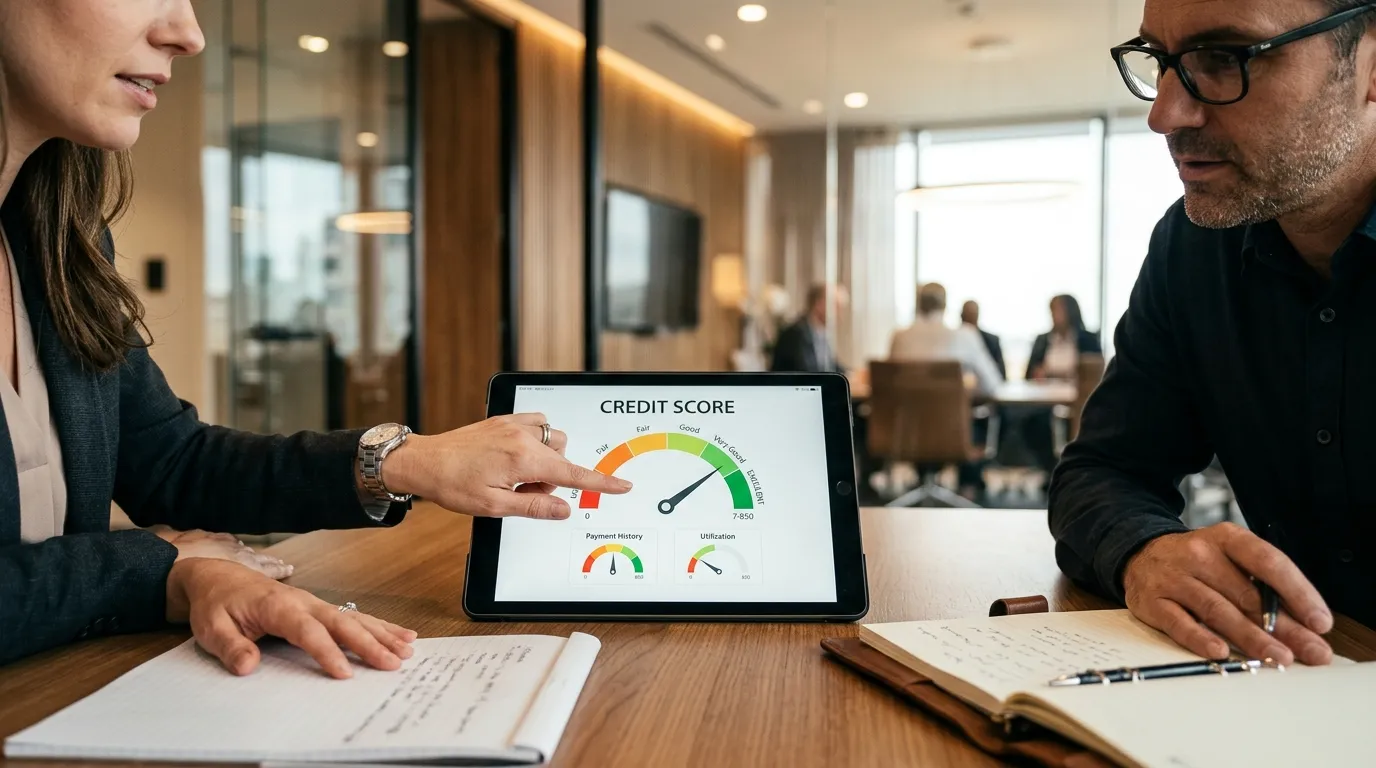
A composição do Credit Score depende de algoritmos analíticos estruturados que avaliam o comportamento financeiro sob métricas quantitativas bem definidas. Para compreender essa sistemática, é fundamental analisar os fatores de maior peso nos modelos estatísticos tradicionais.
Entre os diversos elementos ponderados pelas agências de análise, dois pilares exercem impacto predominante sobre a pontuação final:
- Histórico de Pagamentos (Payment History): Representa cerca de 35% da composição do score. Registra a pontualidade na quitação de faturas de cartões, empréstimos parcelados e financiamentos. Atrasos superiores a 30 dias geram apontamentos negativos que permanecem visíveis por até sete anos nos relatórios oficiais.
- Taxa de Utilização de Crédito (Credit Utilization Ratio): Corresponde a aproximadamente 30% do cálculo total. Essa métrica expressa a proporção entre o saldo devedor rotativo utilizado e o limite total disponível, sendo recomendável manter o uso agregado e individual abaixo de 30% para evitar deduções na pontuação.
- Tempo de Histórico de Crédito (Length of Credit History): Avalia a idade média de todas as contas ativas, recompensando linhas abertas mantidas por períodos prolongados com bom comportamento de pagamento.
- Mix de Crédito (Credit Mix): Pondera a diversidade da carteira, combinando modalidades rotativas com créditos parcelados de prazo fixo.
A oscilação desses fatores reflete a capacidade de gerenciar compromissos de curto e longo prazo. Por conseguinte, manter saldos baixos nas datas de fechamento das faturas e garantir a liquidação integral das obrigações fortalece o perfil de solvência perante as instituições financeiras. Uma gestão contábil organizada e relatórios financeiros consistentes garantem o monitoramento adequado desses indicadores, permitindo ajustes estratégicos antes de novas solicitações de capital ou linhas de financiamento.
Crédito pessoal (SSN/ITIN) vs Crédito corporativo (EIN): Comparativo de estruturas e alavancagem
Compreender a distinção entre as estruturas financeiras individuais e empresariais é indispensável para quem busca expandir operações no mercado norte-americano. Enquanto o histórico individual está atrelado ao Social Security Number (SSN) ou ao Individual Taxpayer Identification Number (ITIN), o Crédito Corporativo (Business Credit) é registrado sob o Employer Identification Number (EIN), garantindo a blindagem patrimonial dos sócios.
Para obter limites substanciais e proteger seus ativos pessoais durante a gestão de recursos corporativos, empreendedores devem estabelecer uma separação formal entre as entidades, aproveitando as seguintes vantagens:
- Separação de responsabilidade legal: O histórico construído no EIN protege o Credit Score pessoal contra oscilações de endividamento operacional;
- Capacidade superior de alavancagem: Linhas corporativas e empréstimos para pessoas jurídicas costumam oferecer limites significativamente maiores que cartões pessoais;
- Taxas de juros competitivas: Empresas com balanços auditados e conformidade contábil têm acesso a taxas substancialmente mais vantajosas.
A tabela abaixo detalha as principais diferenças entre as abordagens de estruturação financeira disponíveis no mercado:
| Critério de Avaliação | Gestão Individual (SSN/ITIN) | Gestão Empresarial Autônoma | Estruturação Integrada (Prezzo Consulting) |
|---|---|---|---|
| Crédito pessoal versus empresarial | Mistura patrimonial com risco direto ao patrimônio do titular. | Separação inicial via EIN, muitas vezes sem histórico estruturado. | Criação e fortalecimento do Business Credit com suporte contábil completo. |
| Capacidade de alavancagem e taxas | Limites reduzidos e juros vinculados à pontuação pessoal. | Acesso moderado a capital, dependente de garantias pessoais. | Maximização de limites e negociação de juros favoráveis via relatórios fiscais. |
| Impacto da conformidade fiscal | Depende unicamente do histórico das declarações individuais. | Risco de inconsistências tributárias atrasarem aprovações de crédito. | Alinhamento perfeito entre Abertura de Empresa nos Estados Unidos, Contabilidade e compliance. |
| Velocidade de construção do score | Progresso lento baseado na Taxa de Utilização de Crédito pessoal. | Desenvolvimento gradual através de fornecedores locais (Net 30/60). | Aceleração estratégica por meio de Gestão Financeira Empresarial e Tax Advisory. |
Uma estruturação fiscal e contábil profissional permite transformar o balanço da sua empresa em uma ferramenta ativa de atração de capital, viabilizando o crescimento sustentável das operações. Com isso, os gestores conseguem planejar investimentos futuros com maior previsibilidade e segurança institucional.
O impacto direto da conformidade fiscal na obtenção de linhas de crédito empresariais
A concessão de capital no mercado financeiro fundamenta-se em métricas rigorosas de governança, capacidade de pagamento e previsibilidade de caixa. Ao avaliar pedidos de empréstimos comerciais, os subscritores bancários analisam detalhadamente os demonstrativos financeiros e as declarações de impostos corporativas para mensurar o risco de inadimplência.
Instituições financeiras utilizam a conformidade contábil para validar a liquidez e a rentabilidade do negócio. Uma gestão contábil deficiente ou omissões tributárias geram inconsistências que bloqueiam a liberação de capital de giro e limites rotativos, limitando severamente as opções de financiamento.
Os principais indicadores e documentos exigidos pelas instituições de análise incluem:
- Demonstrações Contábeis Formais: O Balance Sheet (Balanço Patrimonial) e o Income Statement (Demonstração do Resultado do Exercício) devem refletir com precisão a estrutura de receitas e passivos da entidade vinculada ao seu EIN.
- Histórico de Declarações Fiscais: Registros corporativos enviados aos órgãos reguladores fiscais provam o volume de faturamento e a transparência operacional ao longo dos anos fiscais.
- Índices de Cobertura da Dívida: A conformidade contínua permite o cálculo correto do Debt Service Coverage Ratio (DSCR), métrica que comprova se o fluxo operacional suporta novos compromissos financeiros.
- Regularidade perante órgãos reguladores: A emissão de certificados de regularidade (Certificate of Good Standing) assegura que a entidade não possui passivos ou disputas tributárias ativas.
Manter a escrituração financeira alinhada aos padrões técnicos vigentes estabelece a base para construir um perfil elegível a taxas de juros competitivas. Nesse contexto exigente, a Prezzo Consulting atua por meio de soluções especializadas de Contabilidade, Consultoria Tributária e Gestão Financeira Empresarial, garantindo a conformidade necessária para que sua empresa acesse recursos essenciais à expansão com total segurança.
Estratégias práticas de gestão financeira para construir e acelerar o Business Credit
Construir um perfil corporativo robusto exige método, disciplina contábil e alinhamento com as exigências dos principais órgãos de análise. Para empresas estrangeiras ou recém-formadas, estabelecer um histórico autônomo viabiliza o acesso a linhas substanciais e protege o patrimônio pessoal dos sócios.
A consolidação desse histórico institucional depende diretamente da forma como a operação organiza suas transações e demonstra liquidez. A implementação de rotinas contábeis estruturadas acelera a pontuação e qualifica a entidade jurídica perante instituições financeiras.
Para acelerar o desenvolvimento desse perfil corporativo, recomenda-se adotar as seguintes práticas:
- Formalização e vinculação cadastral: Registre a empresa adequadamente, obtendo o EIN e abrindo uma conta bancária exclusivamente corporativa para centralizar toda a movimentação financeira.
- Abertura de contas com fornecedores (Vendor Credit): Estabeleça contratos com fornecedores no formato Net 30, Net 60 ou Net 90 que reportem ativamente a pontuação às agências de crédito empresarial, consolidando o Payment History.
- Monitoramento da Taxa de Utilização de Crédito: Mantenha o Credit Utilization Ratio abaixo de 30% nos cartões corporativos, assegurando que o limite disponível demonstre responsabilidade fiscal e baixo risco de inadimplência.
- Conformidade fiscal contínua: Garanta declarações tributárias precisas e em dia, visto que relatórios auditados e balanços consistentes são exigidos para aprovação de linhas de financiamento de grande porte.
Manter a governança contábil em dia é um pilar indispensável para expandir o acesso a recursos. A Prezzo Consulting oferece suporte completo por meio de Gestão Financeira Empresarial, Consultoria Tributária, Contabilidade e Abertura de Empresa nos Estados Unidos, orientando seu negócio rumo à excelência financeira com total segurança fiscal.
Conclusão
Construir uma reputação financeira sólida nos EUA é essencial para a expansão do seu negócio. A avaliação de risco considera métricas como FICO Score, histórico de pagamentos e uso do limite. Além disso, separar os identificadores individuais (SSN/ITIN) do corporativo (EIN) protege o patrimônio e amplia o acesso a recursos.
A conformidade contábil e fiscal é a base para obter empréstimos e linhas corporativas vantajosas. Demonstrativos organizados e impostos em dia transmitem a segurança necessária para aprovações bancárias consistentes perante os credores.
A Prezzo Consulting oferece serviços de Contabilidade, Consultoria Tributária, Abertura de Empresa nos Estados Unidos e Gestão Financeira, estruturando sua operação para obter credito nos estados unidos com segurança. Entre em contato com nossa equipe e conheça as melhores soluções para a sua empresa.
Perguntas Frequentes
Qual a diferença técnica entre os modelos FICO Score e VantageScore?
Ambos os modelos geram pontuações entre 300 e 850 pontos com base nos relatórios das principais agências de análise de risco. O FICO Score exige pelo menos seis meses de histórico registrado e é amplamente utilizado por bancos tradicionais e credores hipotecários, enquanto o VantageScore emprega algoritmos mais flexíveis que conseguem pontuar tomadores com histórico mais recente ou menor volume de transações.
Como estruturar e acelerar o Business Credit utilizando apenas o EIN?
O Crédito Corporativo é construído a partir do EIN da entidade jurídica por meio da abertura de contas bancárias corporativas, movimentação de fluxo operacional e estabelecimento de linhas de Vendor Credit (como termos Net 30 ou Net 60). Quando os pagamentos pontuais são reportados aos órgãos de análise empresarial, a empresa cria um histórico autônomo sem demandar garantias pessoais dos sócios.
De que maneira a Taxa de Utilização de Crédito impacta o perfil financeiro?
A Taxa de Utilização de Crédito (Credit Utilization Ratio) corresponde a cerca de 30% do cálculo da pontuação geral. Ela mede a proporção entre o saldo devedor rotativo e o limite total concedido. Manter esse percentual rigorosamente abaixo de 30% nas datas de fechamento das faturas sinaliza excelente disciplina financeira e reduz o risco percebido pelas instituições bancárias.
Por que a conformidade contábil e tributária é decisiva para aprovações de crédito?
As instituições financeiras americanas avaliam relatórios contábeis oficiais, como o Balanço Patrimonial (Balance Sheet) e o Demonstrativo de Resultados (Income Statement), juntamente com as declarações corporativas de impostos. Essa documentação valida a rentabilidade real e a capacidade de pagamento da empresa, sendo indispensável para a liberação de capital de giro e limites elevados.